
Doorlopend krediet
Uitleg over deze leenvorm: hoe het werkt, wat het kost en waar je op let.
Deze pagina is informatief. LeningSnel is geen kredietverstrekker en biedt deze leenvorm niet zelf aan. Voor een groot bedrag ga je naar een bank of kredietverstrekker die deze leningen aanbiedt.
Bekijk de aanvraag →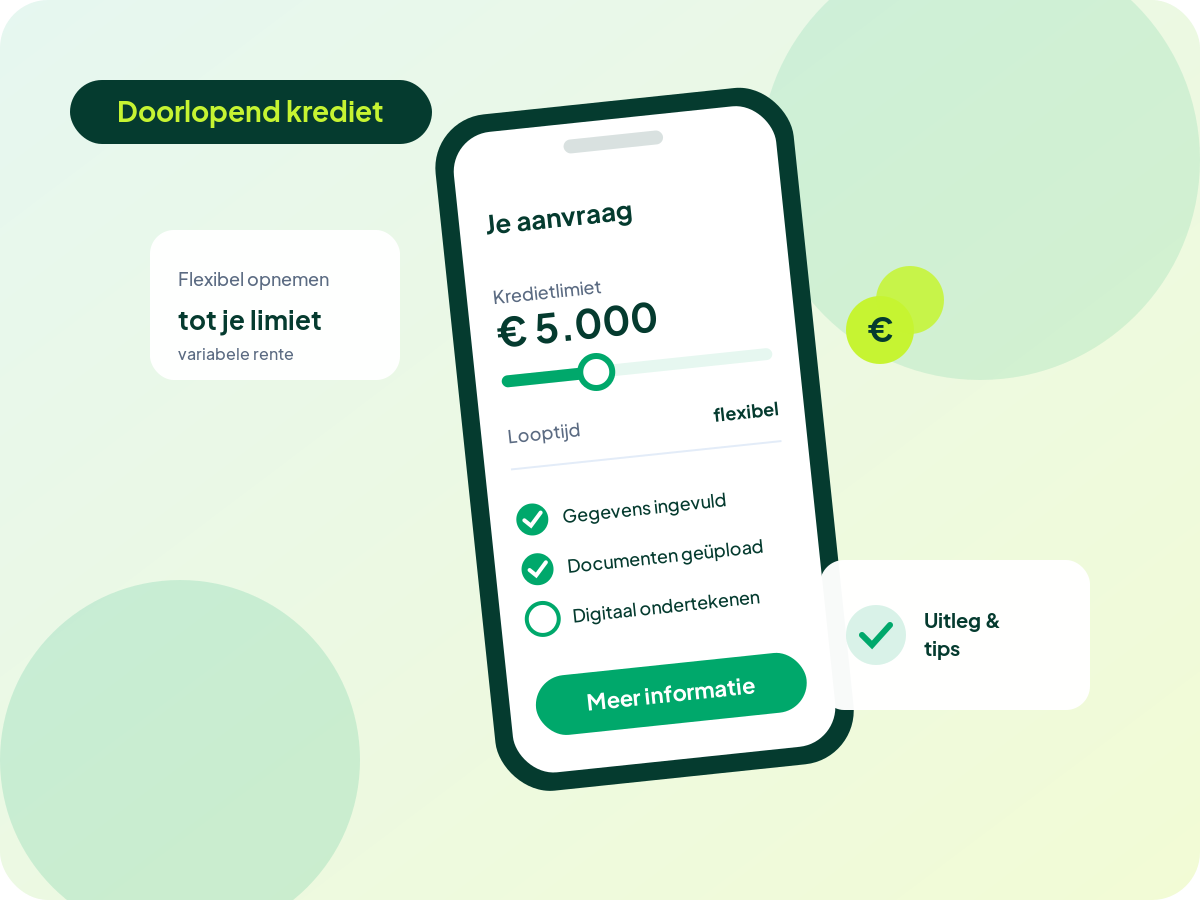
Een doorlopend krediet geeft je een kredietlimiet waarbinnen je geld kunt opnemen wanneer je wilt. Wat je aflost, kun je opnieuw gebruiken. Dat maakt het flexibel, maar ook verraderlijk: je bent nooit “vanzelf” klaar. Lees hoe het werkt en of het bij jou past.
Hoe werkt een doorlopend krediet?
Je spreekt een limiet af, bijvoorbeeld € 10.000. Je neemt op wat je nodig hebt en betaalt alleen rente over het opgenomen bedrag. Maandelijks betaal je een vast percentage van de limiet (vaak 1 tot 2 procent) terug. De rente is variabel: die kan stijgen of dalen met de markt.
Voordelen en nadelen
- Flexibel: opnemen en aflossen wanneer je wilt.
- Rente alleen over gebruik.
- Nadeel: variabele rente, dus onzekere kosten.
- Nadeel: de looptijd kan heel lang worden als je blijft opnemen.
Een grotere lening aanvragen?
Via onze partner kun je een aanvraag doen bij een kredietverstrekker met AFM-vergunning. LeningSnel is geen kredietverstrekker. De voorwaarden en kosten lees je bij de aanbieder.
Bekijk de aanvraag →Wanneer kies je een doorlopend krediet?
Een doorlopend krediet kan passen als je onregelmatige uitgaven verwacht, zoals een gefaseerde verbouwing. Voor één vaste aankoop is een persoonlijke lening vrijwel altijd overzichtelijker en vaak goedkoper.
Doorlopend krediet aflossen of oversluiten
Heb je een oud doorlopend krediet met hoge rente? Dan kan oversluiten naar een persoonlijke lening met lagere rente veel schelen. Vergeet ook niet ongebruikte limieten op te zeggen: die kunnen een nieuwe hypotheek of lening in de weg zitten.
Rekenvoorbeeld: limiet € 10.000
Stel, je hebt een doorlopend krediet met een limiet van € 10.000 en een variabele rente van 7,5%. Je neemt € 6.000 op. Je maandtermijn is bijvoorbeeld 2% van de limiet: € 200. In de eerste maand gaat daarvan circa € 36 naar rente en de rest naar aflossing. Neem je tussendoor opnieuw € 2.000 op, dan schuift de einddatum weer naar achteren. Stijgt de rente naar 9%, dan gaat een groter deel van je termijn naar rente en duurt het aflossen langer.
Illustratief rekenvoorbeeld; je werkelijke rente en maandlast hangen af van de aanbieder en je persoonlijke situatie.
Opnemen en terugstorten: zo werkt het in de praktijk
Je beheert een doorlopend krediet meestal via een online omgeving of app. Je maakt geld over van je kredietrekening naar je betaalrekening. Extra storten mag vrijwel altijd zonder kosten, en verlaagt meteen je rentekosten. Juist die vrijheid vraagt discipline: zie de beschikbare ruimte niet als extra geld, maar als schuld.
Wanneer is het juist niet verstandig?
- Als je moeite hebt om niet steeds opnieuw op te nemen.
- Als je binnenkort een hypotheek wilt: de volledige limiet telt mee, ook als die niet gebruikt wordt.
- Als je zekerheid wilt over je kosten: de variabele rente kan stijgen.
- Als je één vaste aankoop doet; kies dan een persoonlijke lening.
Een oud krediet opzeggen of verlagen
Veel mensen hebben nog een oud doorlopend krediet dat ze nauwelijks gebruiken. Zeg dat op of laat de limiet verlagen, zeker als je een hypotheek of verbouwingslening plant. Een openstaande limiet van € 5.000 kan je maximale hypotheek met tienduizenden euro’s verlagen. Wil je juist van een duur krediet af, lees dan over oversluiten en bereken je opties in de leencalculator.
Doorlopend krediet vs. creditcard
Een creditcard werkt in de basis ook als krediet: je betaalt achteraf. Met een gespreide betaling op je creditcard betaal je vaak een hoge rente. Een doorlopend krediet heeft meestal een lagere rente dan een creditcard met gespreide betaling, maar is minder handig voor dagelijkse aankopen. Gebruik een creditcard liefst alleen als je het bedrag elke maand volledig terugbetaalt.
Rentewijzigingen: hoe weet je het?
De aanbieder moet je op tijd informeren als de rente verandert. Vaak volgt de rente van een doorlopend krediet de marktrente of een referentierente. Ontvang je een bericht over een rentestijging, reken dan opnieuw uit wat dat betekent voor je looptijd. Is de rente fors gestegen, dan kan het verstandig zijn om het openstaande saldo om te zetten naar een persoonlijke lening met vaste rente. Bereken het verschil in de leencalculator.
Rekenvoorbeeld: hoe lang duurt aflossen?
Neem je € 5.000 op en betaal je elke maand € 100 terug tegen 8% rente, dan duurt het ruim vijf jaar voordat je klaar bent, en betaal je meer dan € 1.000 aan rente. Betaal je € 200 per maand, dan ben je in ruim twee jaar klaar en betaal je ongeveer de helft aan rente. Extra aflossen loont bij een doorlopend krediet dus direct. Illustratief rekenvoorbeeld.
Wie biedt doorlopend krediet aan?
Doorlopend krediet wordt aangeboden door banken, gespecialiseerde kredietverstrekkers en soms via winkelketens als financieringsvorm bij grotere aankopen. Lees de voorwaarden goed en zet het naast een persoonlijke lening. Aanbieders moeten in hun reclame altijd de waarschuwing “Let op! Geld lenen kost geld” tonen en de effectieve jaarrente vermelden. Lees ook snel geld lenen.
Samengevat: doorlopend krediet
Een doorlopend krediet geeft vrijheid, maar vraagt discipline. Het past vooral bij onregelmatige uitgaven die je snel weer kunt aflossen. Voor één grote aankoop is een persoonlijke lening meestal beter. Heb je een oud krediet dat je niet gebruikt, zeg het dan op. En betaal je al jaren af zonder dat het saldo daalt, overweeg dan oversluiten naar een lening met vaste rente.
Verantwoord lenen: onze checklist
Voordat je een lening aanvraagt, loop je deze punten na. Zo voorkom je dat een lening later een last wordt.
- Kun je de maandlast ook betalen als je inkomen tijdelijk daalt?
- Heb je de effectieve jaarrente van minstens drie aanbieders vergeleken?
- Staat de aanbieder in het AFM-register?
- Leen je niet meer dan je nodig hebt, en kies je de kortst haalbare looptijd?
- Begrijp je alle voorwaarden, zoals extra aflossen en wat er gebeurt bij een betalingsachterstand?
Heb je geldzorgen of meerdere schulden? Dan is een nieuwe lening meestal niet de oplossing. Neem gratis contact op met de schuldhulpverlening van je gemeente of kijk op de website van het Nibud.
Veelgestelde vragen
Is de rente van een doorlopend krediet vast?
Nee, de rente is variabel en kan tijdens de looptijd veranderen.
Kan ik een doorlopend krediet stoppen?
Ja, je kunt het volledig aflossen en het contract opzeggen.
Is een doorlopend krediet duurder?
Vaak is de rente iets hoger dan bij een persoonlijke lening.
Hoeveel moet ik per maand terugbetalen?
Meestal een vast percentage van de limiet, vaak 1 tot 2 procent.
Kan de rente omhoog gaan?
Ja, de rente is variabel en de aanbieder kan die aanpassen.
Kan ik mijn limiet verlagen?
Ja, dat kan meestal eenvoudig bij de aanbieder.
Een grotere lening aanvragen?
Via onze partner kun je een aanvraag doen bij een kredietverstrekker met AFM-vergunning. LeningSnel is geen kredietverstrekker. De voorwaarden en kosten lees je bij de aanbieder.
Bekijk de aanvraag →Meer over lenen
Snel geld lenen · Geld vandaag lenen · Geld lenen bij de bank · Zsm geld lenen · Minilening · Persoonlijke lening · Geld lenen zonder loonstrook · Geld lenen als student · Kleine lening · Geld lenen berekenen · Lening oversluiten · Geld lenen voor auto · Lenen voor een verbouwing
Je aanvraag wordt verwerkt door onze partner, een kredietverstrekker met AFM-vergunning. LeningSnel is geen kredietverstrekker. Wij kunnen een vergoeding ontvangen als je via onze links een aanvraag doet; dat verandert niets aan je rente of voorwaarden. Goedkeuring is nooit gegarandeerd. Lees onze disclaimer.