
Lening oversluiten
Uitleg over deze leenvorm: hoe het werkt, wat het kost en waar je op let.
Deze pagina is informatief. LeningSnel is geen kredietverstrekker en biedt deze leenvorm niet zelf aan. Voor een groot bedrag ga je naar een bank of kredietverstrekker die deze leningen aanbiedt.
Bekijk de aanvraag →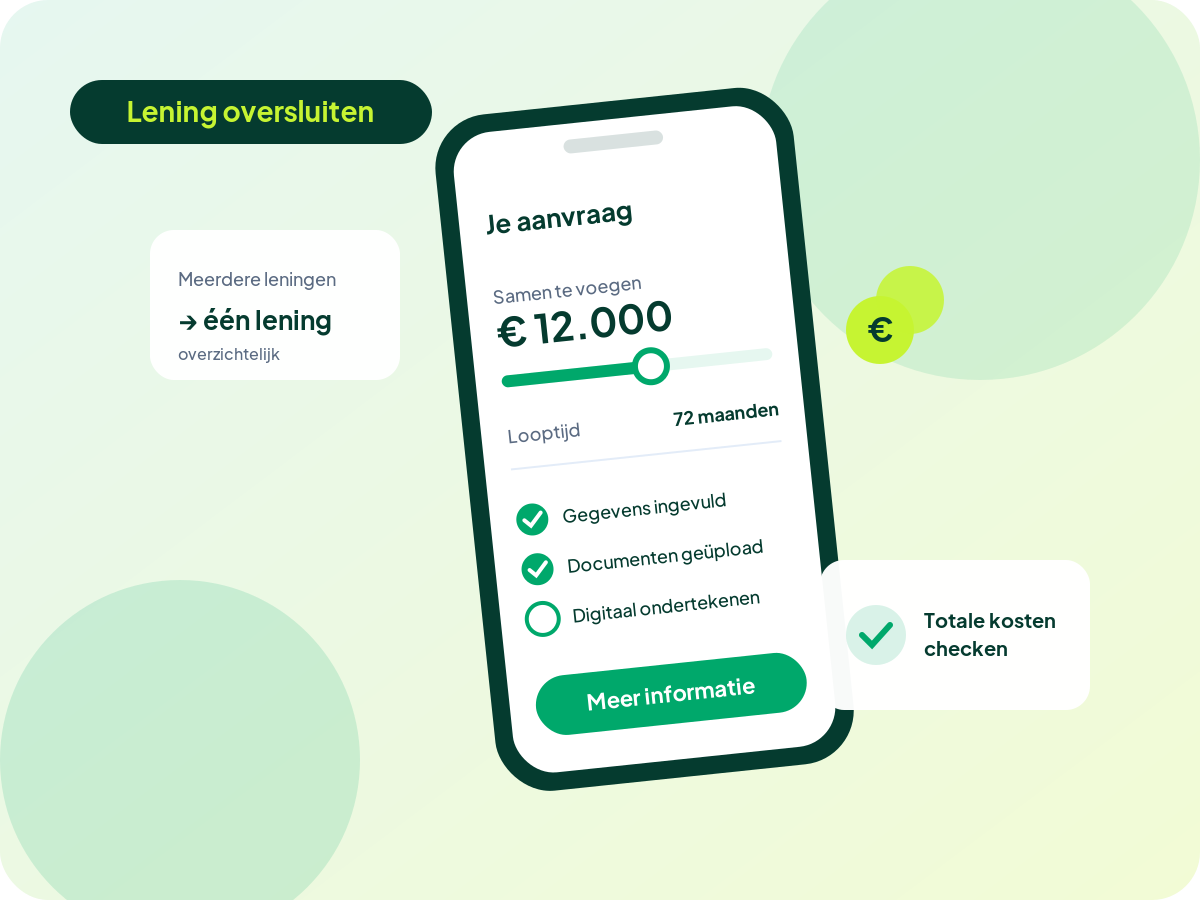
Heb je een lening met een hoge rente, of meerdere leningen naast elkaar? Dan kan oversluiten de moeite waard zijn. Je sluit een nieuwe lening af met een lagere rente en lost daarmee je oude lening(en) af. Dat kan je maandlasten verlagen en je totale kosten drukken.
Wanneer loont oversluiten?
Oversluiten is vooral interessant als de huidige marktrente lager is dan je huidige rente, als je een doorlopend krediet met variabele hoge rente hebt, of als je meerdere kleine leningen en creditcardschulden wilt samenvoegen tot één overzichtelijke persoonlijke lening.
Waar let je op?
- Boete bij vervroegd aflossen van je oude lening; bij persoonlijke leningen kan een kleine vergoeding gelden.
- Looptijd: een langere looptijd verlaagt je maandlast, maar kan de totale kosten verhogen.
Een grotere lening aanvragen?
Via onze partner kun je een aanvraag doen bij een kredietverstrekker met AFM-vergunning. LeningSnel is geen kredietverstrekker. De voorwaarden en kosten lees je bij de aanbieder.
Bekijk de aanvraag →Meerdere leningen samenvoegen
Door leningen samen te voegen heb je één maandbedrag, één rente en één aanbieder. Dat geeft rust en overzicht. Reken uit wat je nu betaalt en zet dat naast een nieuwe lening via de leencalculator.
Rekenvoorbeeld: oversluiten bespaart
Stel, je hebt een lening van € 12.000 met nog 48 maanden te gaan tegen 9% effectieve jaarrente. Je betaalt dan ongeveer € 297 per maand en nog circa € 2.238 aan rente. Sluit je over naar 6,5% met dezelfde looptijd, dan wordt dat ongeveer € 284 per maand en circa € 1.610 aan rente. Je bespaart zo ruim € 600, minus eventuele kosten voor het vervroegd aflossen van je oude lening.
Illustratief rekenvoorbeeld; je werkelijke rente en maandlast hangen af van de aanbieder en je persoonlijke situatie.
Stappenplan oversluiten
- Vraag bij je huidige aanbieder het actuele aflosbedrag op.
- Bekijk of er een vergoeding voor vervroegd aflossen geldt.
- Bekijk de effectieve jaarrente en looptijd van de nieuwe lening.
- Vraag de nieuwe lening aan; de nieuwe aanbieder lost soms direct de oude lening af.
Valkuil: langere looptijd
Wie oversluit, verlengt vaak ongemerkt de looptijd. Je maandlast daalt dan flink, maar je betaalt langer en soms in totaal zelfs meer. Probeer de looptijd minimaal gelijk te houden. Reken beide scenario’s door met de leencalculator.
Creditcards en achteraf betalen samenvoegen
Ook creditcardschulden en meerdere openstaande termijnen kun je samenvoegen in één persoonlijke lening. Ga je een huis kopen of verbouwen, dan geeft dat extra ruimte.
Oversluiten met een doorlopend krediet
Een oud doorlopend krediet met een variabele rente die flink is gestegen, is een veel voorkomende reden om over te sluiten. Je vervangt het door een persoonlijke lening met vaste rente, vaste maandlast en een einddatum. Je weet dan precies wanneer je klaar bent. Belangrijk: zeg het oude krediet daadwerkelijk op.
Wanneer oversluiten níét loont
- Als je oude lening bijna is afgelost: de besparing is dan klein.
- Als de vergoeding voor vervroegd aflossen hoger is dan de rentebesparing.
- Als je alleen een lagere maandlast zoekt door de looptijd te verlengen, terwijl de totale kosten stijgen.
- Als je inkomen sinds je oude lening is gedaald en je nieuwe aanvraag niet past binnen de leennormen.
Oversluiten en verhuizen of een hypotheek
Ga je binnenkort een huis kopen? Dan kan het slim zijn om je leningen eerst te herstructureren of af te lossen. Hypotheekverstrekkers kijken naar je lopende kredieten. Een oude limiet die je niet gebruikt, verlaagt je maximale hypotheek. Bespreek dit met een hypotheekadviseur en reken je opties door met de leencalculator.
Rekenvoorbeeld: drie leningen samenvoegen
Stel, je hebt een creditcardschuld van € 2.000, een doorlopend krediet van € 6.000 en een kleine lening van € 4.000. Samen betaal je daar circa € 400 per maand voor tegen verschillende rentes. Voeg je die samen in één lening van € 12.000 over 48 maanden tegen 6,5%, dan betaal je circa € 284 per maand, met één vaste einddatum. Controleer altijd of de totale kosten echt lager zijn. Illustratief rekenvoorbeeld.
Hoe vaak kun je oversluiten?
In principe kun je een lening zo vaak oversluiten als je wilt, zolang je voldoet aan de toetsing van de nieuwe aanbieder. Toch is het verstandig om het niet te vaak te doen: elke keer kunnen er kosten zijn en elke aanvraag vraagt tijd. Een goed moment is wanneer de rente duidelijk is gedaald, wanneer je inkomen is gestegen of wanneer je meerdere kredieten wilt bundelen. Houd ook bij oversluiten de waarschuwing in gedachten: geld lenen kost geld. Lees meer over lenen bij de bank.
Samengevat: lening oversluiten
Oversluiten kan je honderden euro’s besparen en zorgt voor overzicht als je meerdere leningen hebt. Vraag eerst je aflosbedrag en eventuele kosten op, controleer de nieuwe effectieve jaarrente en houd de looptijd liefst gelijk of korter. Met een negatieve registratie of een gedaald inkomen is oversluiten vaak niet mogelijk; zoek dan eerst hulp. Reken altijd beide scenario’s door voordat je beslist.
Verantwoord lenen: onze checklist
Voordat je een lening aanvraagt, loop je deze punten na. Zo voorkom je dat een lening later een last wordt.
- Kun je de maandlast ook betalen als je inkomen tijdelijk daalt?
- Heb je de effectieve jaarrente van minstens drie aanbieders vergeleken?
- Staat de aanbieder in het AFM-register?
- Leen je niet meer dan je nodig hebt, en kies je de kortst haalbare looptijd?
- Begrijp je alle voorwaarden, zoals extra aflossen en wat er gebeurt bij een betalingsachterstand?
Heb je geldzorgen of meerdere schulden? Dan is een nieuwe lening meestal niet de oplossing. Neem gratis contact op met de schuldhulpverlening van je gemeente of kijk op de website van het Nibud.
Veelgestelde vragen
Kost oversluiten geld?
Soms rekent de oude aanbieder een vergoeding voor vervroegd aflossen. Weeg dat af tegen je rentebesparing.
Kan ik een doorlopend krediet oversluiten naar een persoonlijke lening?
Ja, dat is een veel voorkomende manier om een vaste rente en einddatum te krijgen.
Kan ik mijn maandlast verlagen?
Vaak wel, via een lagere rente of een andere looptijd.
Hoeveel kan ik besparen met oversluiten?
Dat hangt af van het renteverschil, het bedrag en de resterende looptijd.
Moet ik mijn oude lening zelf aflossen?
Soms doet de nieuwe aanbieder dat direct; anders los je het zelf af met het nieuwe geld.
Kan ik een autolening oversluiten?
Ja, net als andere persoonlijke leningen.
Een grotere lening aanvragen?
Via onze partner kun je een aanvraag doen bij een kredietverstrekker met AFM-vergunning. LeningSnel is geen kredietverstrekker. De voorwaarden en kosten lees je bij de aanbieder.
Bekijk de aanvraag →Meer over lenen
Snel geld lenen · Geld vandaag lenen · Geld lenen bij de bank · Zsm geld lenen · Minilening · Persoonlijke lening · Doorlopend krediet · Geld lenen zonder loonstrook · Geld lenen als student · Kleine lening · Geld lenen berekenen · Geld lenen voor auto · Lenen voor een verbouwing
Je aanvraag wordt verwerkt door onze partner, een kredietverstrekker met AFM-vergunning. LeningSnel is geen kredietverstrekker. Wij kunnen een vergoeding ontvangen als je via onze links een aanvraag doet; dat verandert niets aan je rente of voorwaarden. Goedkeuring is nooit gegarandeerd. Lees onze disclaimer.